Mis à jour le 25 septembre 2026 par l'équipe de traders-forex.fr
Sur le marché monétaire, les banques, les États, les grandes entreprises et les fonds d'investissement prêtent et empruntent de l'argent à court terme, de 24 heures à un an environ. Chaque jour, des milliers de milliards d'euros et de dollars y circulent pour permettre aux banques d'équilibrer leur trésorerie et de respecter leurs réserves obligatoires.
C'est aussi sur ce marché que les banques centrales pilotent leur politique monétaire. Leurs décisions de taux se répercutent d'abord sur les taux courts, puis sur le crédit, l'épargne, les marchés boursiers et obligataires… et sur les taux de change. Comprendre le marché monétaire, c'est donc comprendre l'un des principaux moteurs du forex.
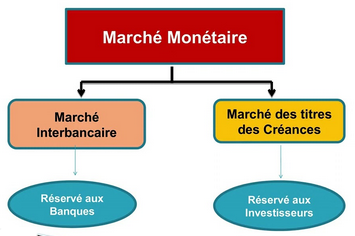
Le marché monétaire est le compartiment des marchés financiers consacré aux capitaux à court terme. On y échange de la liquidité : une institution qui a un excédent de trésorerie le prête à une autre qui en manque, pour une durée allant d'une nuit à douze mois (parfois un peu plus pour certains titres).
On distingue traditionnellement deux compartiments :
Les montants unitaires sont très élevés (souvent plusieurs millions d'euros par opération) et le risque est faible, car les emprunteurs sont en général très solvables et les durées très courtes. En contrepartie, le rendement est modeste : il est proche du taux fixé par la banque centrale.
Le marché monétaire ne doit pas être confondu avec le marché des changes : le premier échange de l'argent « dans le temps » dans une même devise, le second échange une devise contre une autre. Les deux marchés sont néanmoins étroitement liés, comme nous le verrons plus bas.
| Acteur | Rôle sur le marché monétaire |
|---|---|
| Banques centrales (BCE, Fed…) | Fixent les taux directeurs, fournissent ou retirent de la liquidité et encadrent l'ensemble du marché. |
| Banques commerciales | Se prêtent et s'empruntent des liquidités pour équilibrer leur trésorerie et respecter les réserves obligatoires. |
| États (Trésors publics) | Émettent des bons du Trésor pour financer leurs besoins de court terme (BTF en France, T-Bills aux États-Unis). |
| Grandes entreprises | Empruntent via des billets de trésorerie ou placent leurs excédents de trésorerie. |
| Fonds monétaires, assureurs, caisses de retraite | Investissent des sommes importantes dans des titres courts et très liquides. |
| Particuliers | Accèdent au marché de façon indirecte, via des fonds monétaires, des ETF ou des comptes à terme. |
La banque centrale est le chef d'orchestre du marché monétaire. En fixant ses taux directeurs, elle détermine le coût de la liquidité pour les banques, qui se répercute ensuite sur tous les taux courts. Dans la zone euro, le taux qui guide réellement le marché est aujourd'hui le taux de la facilité de dépôt, autour duquel évolue l'€STR, le taux interbancaire au jour le jour qui a remplacé l'Eonia en janvier 2022.
Après une longue période de baisse des taux en 2024-2025, le contexte a changé en 2026 : la remontée de l'inflation, alimentée par la flambée des prix du pétrole, a conduit la BCE et la Fed à resserrer à nouveau leur politique monétaire.
| Taux de référence | Niveau | Commentaire |
|---|---|---|
| BCE – taux de dépôt | 2,50 % | Depuis le 16 septembre 2026 (+0,25 point, deuxième hausse de l'année après juin) |
| BCE – taux de refinancement principal | 2,65 % | Depuis le 16 septembre 2026 |
| BCE – taux de prêt marginal | 2,90 % | Depuis le 16 septembre 2026 |
| €STR (taux interbancaire euro au jour le jour) | ≈ 2,44 % | Niveau du 21 septembre 2026, aligné sur le taux de dépôt |
| Fed – fourchette des Fed Funds | 3,75 % – 4,00 % | Hausse de 0,25 point décidée le 16 septembre 2026, la première depuis plus de trois ans |
Ces niveaux évoluent à chaque réunion des banques centrales : pensez à les vérifier avant toute décision d'investissement ou de trading.
En tant que pilier du système financier, le marché monétaire met à disposition de ses participants plusieurs instruments, chacun répondant à un besoin précis.
Ce sont des prêts directs entre banques, le plus souvent au jour le jour. Leur coût moyen dans la zone euro est mesuré par l'€STR. Ils permettent à une banque en excédent de liquidités de rémunérer ses fonds et à une banque en déficit de couvrir ses besoins.
Les États émettent des titres de dette à court terme pour gérer leur trésorerie. En France, il s'agit des BTF (bons du Trésor à taux fixe et à intérêts précomptés), d'une durée d'un an au plus, émis par l'Agence France Trésor. Aux États-Unis, ce sont les Treasury Bills. Ce sont les titres monétaires les plus sûrs, car ils sont garantis par l'État émetteur.
Les entreprises émettent des billets de trésorerie (appelés commercial paper dans les pays anglo-saxons) et les banques des certificats de dépôt. En France, ces titres sont regroupés depuis 2016 sous l'appellation NEU CP (Negotiable European Commercial Paper), pour une durée d'un jour à un an. Il s'agit de prêts non garantis, réservés aux émetteurs de bonne qualité : malgré les montants en jeu, le risque reste limité.
Une pension livrée, ou repo, est une vente de titres (souvent des obligations d'État) assortie d'un engagement de rachat à une date et à un prix fixés à l'avance, généralement le lendemain ou quelques jours plus tard. C'est en pratique un prêt garanti par des titres. Le repo est devenu l'un des segments les plus importants du marché monétaire, et c'est aussi l'outil principal des banques centrales pour injecter de la liquidité.
Très utilisées dans le commerce international, les acceptations bancaires sont des effets de commerce garantis par une banque, qui s'engage à payer à l'échéance. Elles peuvent être revendues avant terme avec une décote sur un marché secondaire, ce qui les rattache au marché monétaire. Elles sont aujourd'hui moins répandues qu'autrefois.
Accessibles aux particuliers, les comptes à terme bloquent une somme pendant une durée déterminée en échange d'un taux fixé à l'avance. Leur rémunération suit l'évolution des taux monétaires : après la hausse de septembre 2026, plusieurs banques ont rapidement relevé leurs grilles. Les dépôts bancaires bénéficient en France de la garantie du FGDR jusqu'à 100 000 € par déposant et par établissement.
| Instrument | Émetteur | Durée typique | Niveau de risque |
|---|---|---|---|
| Prêt interbancaire | Banques | 1 jour à quelques mois | Faible |
| Bons du Trésor (BTF, T-Bills) | États | Quelques semaines à 1 an | Très faible |
| Billets de trésorerie / NEU CP | Entreprises, banques | 1 jour à 1 an | Faible |
| Certificats de dépôt | Banques | Quelques jours à 1 an | Faible |
| Pension livrée (repo) | Banques, fonds, banque centrale | 1 jour à quelques semaines | Très faible (garanti par des titres) |
| Acceptation bancaire | Banques (commerce international) | 30 à 180 jours | Faible |
| Compte à terme | Banques | 1 mois à plusieurs années | Très faible (garantie des dépôts) |
Les prêts entre grands participants portent sur des montants de plusieurs millions, voire de plusieurs milliards : un particulier ne peut donc pas y intervenir directement. Il dispose en revanche de plusieurs solutions indirectes, particulièrement intéressantes pour placer une épargne de précaution ou une trésorerie en attente d'investissement.
Le marché monétaire convient à une épargne disponible sur quelques jours à quelques mois. Ce n'est pas un placement de croissance : son rôle est de préserver le capital tout en le rémunérant à un niveau proche des taux de la banque centrale.
Compte à terme (taux fixe, capital garanti), fonds monétaire (liquidité quotidienne, rendement proche de l'€STR) ou ETF monétaire coté en Bourse, qui réplique généralement l'€STR et s'achète comme une action.
Pour une trésorerie, les fonds monétaires court terme sont les plus prudents. Comparez les frais courants : sur un rendement de l'ordre de 2 à 2,5 %, quelques dixièmes de point de frais font une vraie différence.
Un fonds ou un ETF monétaire peut être détenu dans un compte-titres ou, sous forme d'unité de compte, dans un contrat d'assurance-vie, ce qui permet d'attendre un point d'entrée sur des supports plus dynamiques sans sortir de l'enveloppe.
Le rendement des fonds monétaires s'ajuste presque immédiatement aux taux de la BCE, contrairement au Livret A (1,70 % depuis le 1er août 2026) dont le taux n'est révisé qu'au 1er février et au 1er août. Chaque réunion de la BCE a donc un impact direct sur votre rémunération.
Les particuliers américains peuvent en outre acheter directement des bons du Trésor sur la plateforme officielle du Trésor des États-Unis ; pour un investisseur européen, ces titres restent accessibles via des fonds ou des ETF, avec un risque de change à prendre en compte.
Un fonds commun de placement met en commun l'argent de nombreux investisseurs pour l'investir dans un portefeuille d'actifs. Un fonds monétaire fonctionne de la même manière, avec une particularité : il investit exclusivement dans des instruments du marché monétaire (titres courts, dépôts, pensions livrées).
Les gestionnaires d'un fonds monétaire poursuivent trois objectifs :
Les investisseurs l'utilisent surtout pour « parquer » leur argent avant de le réinvestir sur des actifs plus risqués. On ne peut pas en attendre une forte appréciation du capital investi.
Dans l'Union européenne, les fonds monétaires sont encadrés par le règlement (UE) 2017/1131, supervisé en France par l'AMF. Il distingue :
Selon le mode de calcul de leur valeur liquidative, on trouve aussi les fonds VNAV (valeur liquidative variable), LVNAV (valeur liquidative à faible volatilité) et CNAV dette publique (valeur liquidative constante, investis à 99,5 % en dette publique, liquidités et pensions garanties par des titres d'État).
Dans un fonds classique, la valeur liquidative (VL ou NAV) varie chaque jour selon la performance des actifs. Aux États-Unis, de nombreux fonds monétaires cherchent au contraire à maintenir une valeur liquidative stable de 1 dollar par part, les revenus étant distribués sous forme de dividendes. En Europe, cette logique correspond aux fonds CNAV et LVNAV.
Lorsque la valeur d'une part passe sous 1 dollar, on dit que le fonds « casse le dollar » (breaking the buck). La situation peut être passagère, mais si elle persiste, les investisseurs se précipitent pour demander le remboursement de leurs parts et le fonds peut être contraint de liquider ses actifs dans l'urgence.
C'est ce qui s'est produit en septembre 2008 : après la faillite de Lehman Brothers, le Reserve Primary Fund, qui détenait des titres de la banque, a vu sa valeur liquidative tomber à 0,97 dollar. La panique qui a suivi a gelé une partie des marchés monétaires, obligeant le Trésor américain à garantir temporairement les fonds monétaires. Un nouvel épisode de tension en mars 2020, au début de la crise du Covid, a de nouveau nécessité l'intervention de la Fed.
Aux États-Unis, les fonds monétaires sont surveillés par la SEC (règle 2a-7). Ils doivent investir dans des titres courts de bonne qualité, d'une échéance maximale de 397 jours (environ 13 mois), avec une maturité moyenne pondérée de 60 jours au plus. En 2023, la SEC a renforcé ces règles après les tensions de 2020 : les liquidités minimales ont été relevées à 25 % des actifs à un jour et 50 % à une semaine, et les fonds institutionnels « prime » doivent appliquer des frais de liquidité en cas de rachats massifs.
En Europe, le règlement de 2017 impose des règles comparables : limites de maturité, diversification (en principe 5 % maximum des actifs par émetteur, hors dette publique), niveaux minimaux d'actifs liquides et tests de résistance réguliers.
Attention : un fonds monétaire n'est pas un dépôt bancaire. Il ne bénéficie ni de la garantie du FGDR en France, ni de l'assurance FDIC aux États-Unis. Un compte à terme ou un livret bancaire est garanti, un fonds monétaire ne l'est pas.
| Broker | Régulation | Spread EUR/USD | Plateformes | Idéal pour | Site |
|---|---|---|---|---|---|
 | CBI (Irlande)ASICFSCA | ≈ 0,9 pip (fixe) | MT4, MT5, WebTrader, AvaTradeGO, AvaOptions | MetaTrader, options sur devises | |
 | KNF (Pologne)FCACySEC | ≈ 0,8 à 0,9 pip | xStation 5 (web, desktop, mobile) | Débutants, forex + actions réelles | |
 | CMVM (Portugal)FCASCB | dès 0,5 pip, ≈ 1 pip en moyenne | ActivTrader, MT4, MT5, TradingView | Utilisateurs de TradingView, day trading | |
 | CySECFCAASIC | ≈ 1 pip | Plateforme eToro (web, mobile) | Copy trading, débutants | |
 | BaFin (Allemagne)FCAASIC | dès 0,6 pip | Plateforme IG, ProRealTime, MT4, L2 Dealer | Traders actifs, analyse technique |
Avertissement sur les risques : les CFD sont des instruments complexes qui présentent un risque élevé de perte rapide en raison de l'effet de levier. Chez la plupart des brokers, entre 69 % et 80 % des comptes d'investisseurs particuliers perdent de l'argent en tradant des CFD. Consultez le pourcentage exact publié par chaque broker et assurez-vous de comprendre le fonctionnement des CFD avant d'investir.
Le forex est de loin le plus grand marché financier du monde : selon l'enquête triennale de la Banque des règlements internationaux (BRI), il a atteint un volume record d'environ 9 600 milliards de dollars par jour en avril 2025, en hausse d'environ 28 % par rapport à 2022. Or le premier segment de ce marché, les swaps de change (près de 4 000 milliards de dollars par jour), est avant tout un outil de financement à court terme : c'est une passerelle directe entre marché monétaire et marché des changes.
Le lien entre taux courts et devises passe par plusieurs canaux :

Les fluctuations de devises sont une conséquence naturelle du système de changes flottants adopté par la plupart des grandes économies. Le taux de change d'une monnaie dépend de nombreux facteurs : offre et demande, performance économique, inflation, différentiels de taux d'intérêt, flux de capitaux, mais aussi niveaux techniques de supports et de résistances.
Pour le consommateur, le change ne semble compter que pour les voyages ou les achats à l'étranger. Beaucoup pensent qu'une monnaie forte est forcément une bonne nouvelle. En réalité, une devise trop forte peut pénaliser durablement l'économie en rendant les industries moins compétitives. Directement ou indirectement, le taux de change influence le taux de votre crédit immobilier, le rendement de vos placements, les prix au supermarché et même l'emploi.
Une monnaie faible stimule les exportations et renchérit les importations, ce qui réduit le déficit commercial au fil du temps. À l'inverse, une monnaie forte pénalise les exportations et rend les importations moins chères, ce qui creuse le déficit commercial et finit par affaiblir la monnaie dans un mécanisme d'auto-ajustement. Mais avant que ce rééquilibrage ne se produise, les secteurs très exportateurs peuvent être durement touchés.
La formule de base du PIB est : PIB = C + I + G + (X − M)
Les exportations nettes évoluant en sens inverse de la force de la monnaie, une devise très forte pèse mécaniquement sur la croissance, et une devise faible la soutient.
Les capitaux étrangers se dirigent vers les pays dotés d'institutions solides, d'une économie dynamique et d'une monnaie stable. Une devise instable fait craindre aux investisseurs des pertes de change, ce qui peut les dissuader d'investir.
Une baisse de la monnaie nationale renchérit tout ce qui est importé, à commencer par l'énergie, souvent facturée en dollars. Pour la zone euro, un euro faible face au dollar amplifie l'effet d'une hausse du pétrole, comme en 2022 ; un euro fort, au contraire, l'atténue.
Le niveau du taux de change est une variable clé pour les banques centrales. En 2012, la Banque du Canada avait par exemple justifié le maintien d'une politique très accommodante par la vigueur persistante du dollar canadien. Plus récemment, la forte appréciation de l'euro face au dollar en 2025 a été suivie de près par la BCE, car elle freinait l'inflation importée et pesait sur les exportateurs européens.
La plupart du temps, les devises varient peu malgré les volumes gigantesques du forex. Mais certains épisodes ont eu des répercussions dans le monde entier :
Avec la hausse de la volatilité et l'interconnexion des marchés, les mouvements de devises influencent directement les marchés boursiers et obligataires. Un trader en actions, en matières premières ou en obligations a donc tout intérêt à suivre de près l'évolution du forex.
Pour les entreprises européennes qui vendent beaucoup aux États-Unis (luxe, aéronautique, automobile, spiritueux, pharmacie), l'EUR/USD est une variable essentielle. Un euro qui s'apprécie rend leurs produits plus chers pour les consommateurs américains et réduit la valeur, une fois convertie en euros, des ventes réalisées en dollars. Les bénéfices baissent, et le cours de Bourse suit souvent.
Ce phénomène avait déjà frappé les exportateurs européens en 2003-2004, lorsque le dollar se dépréciait sous l'effet des déficits budgétaires et commerciaux américains. Il s'est reproduit en 2025 avec la forte remontée de l'euro. Les entreprises se couvrent en partie contre ce risque, mais une couverture mal calibrée peut elle-même coûter cher : analyser l'exposition au dollar d'une société fait partie de l'analyse de ses résultats.
Le Japon est une économie très exportatrice. Quand le yen s'affaiblit (USD/JPY en hausse), les produits japonais deviennent plus compétitifs, les bénéfices des exportateurs augmentent en yens et le Nikkei tend à monter. À l'inverse, une remontée brutale du yen pèse sur la Bourse de Tokyo.
Le yen est aussi une devise de financement pour de nombreux fonds, qui empruntent à bas coût au Japon pour investir ailleurs. Le 5 août 2024, après une hausse de taux de la Banque du Japon et des chiffres d'emploi américains décevants, le débouclage massif du carry trade a provoqué une remontée éclair du yen et une chute d'environ 12 % du Nikkei en une seule séance, la plus forte baisse en points de son histoire.
Pendant des années, la Chine a maintenu le yuan dans une marge étroite face au dollar pour soutenir ses exportations. Pour empêcher sa monnaie de s'apprécier, la banque centrale chinoise achetait des dollars, qu'elle réinvestissait en grande partie en bons du Trésor américain. La Chine est ainsi devenue l'un des premiers détenteurs étrangers de dette américaine, contribuant à maintenir les taux américains à des niveaux bas.
Depuis, le yuan fluctue plus librement autour d'un cours pivot fixé chaque jour par la banque centrale, et la Chine a nettement réduit ses avoirs en Treasuries. Ce type de politique de change reste un facteur à surveiller pour le marché obligataire : si un grand détenteur vend massivement ses titres, les prix des obligations baissent et leurs rendements montent.
Pour un investisseur étranger, le rendement réel d'une obligation dépend aussi de la devise : un Treasury américain qui rapporte 4 % peut devenir perdant pour un investisseur européen si le dollar recule de 5 % sur la même période. C'est pourquoi de nombreux fonds obligataires internationaux proposent des parts « couvertes » contre le risque de change, dont le coût dépend précisément… du différentiel de taux courts entre les deux devises.
Pour un trader, la règle d'or reste la même : suivre le calendrier des banques centrales et des publications économiques, pour qu'une annonce surprise ne se transforme pas en perte importante. Si vous souhaitez vous entraîner à trader les paires de devises sans risque, un compte démo permet de tester vos stratégies dans les conditions réelles du marché.
Le marché monétaire est l'un des piliers du système financier : c'est là que les banques gèrent leur liquidité, que les États et les entreprises financent leurs besoins de court terme et que les banques centrales transmettent leur politique monétaire. Pour un particulier, il offre via les fonds monétaires, les ETF et les comptes à terme une solution simple pour rémunérer une trésorerie avec un risque faible, surtout depuis la remontée des taux de 2026.
Pour un trader, il est tout aussi essentiel : les taux courts pilotent en grande partie les devises, et les variations de change se répercutent à leur tour sur la croissance, l'inflation, les actions et les obligations. Suivre la BCE, la Fed et les taux monétaires, c'est se donner une longueur d'avance sur le forex, tout en gardant en tête qu'une exposition trop forte aux devises doit toujours être maîtrisée et, si nécessaire, couverte.

Entraînez-vous au trading forex gratuitement avec un compte démo AvaTrade, sans dépôt
*Les CFD sont des instruments complexes à effet de levier : 69 à 80 % des comptes d'investisseurs particuliers perdent de l'argent.