Mis à jour le 28 septembre 2026 par l'Équipe de traders-forex.fr
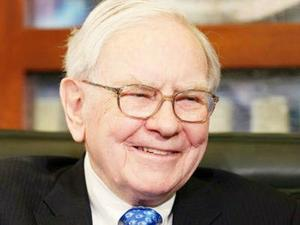
Si vous demandez à cent personnes qui est le plus grand investisseur de tous les temps, une bonne partie d'entre elles répondra Warren Buffett. Surnommé l'Oracle d'Omaha, le fondateur de l'empire Berkshire Hathaway a transformé une filature textile en déclin en un conglomérat valant plus de 1 000 milliards de dollars, tout en devenant l'une des plus grandes fortunes de la planète.
Chacune de ses déclarations est scrutée par les analystes, et ses lettres annuelles aux actionnaires sont devenues de véritables manuels d'investissement. Mais son succès s'explique-t-il par le génie, la chance, le biais du survivant ou par une méthode reproductible ? Dans ce guide, nous retraçons sa vie, faisons le point sur sa situation en 2026 (fortune, portefeuille, succession) et décortiquons sa stratégie à la lumière d'une étude universitaire de référence.
Warren Edward Buffett est un investisseur et philanthrope américain né le 30 août 1930 à Omaha, dans le Nebraska. Disciple de Benjamin Graham, le père de l'investissement dans la valeur, il a dirigé Berkshire Hathaway pendant six décennies et reste la référence absolue de l'investissement à long terme.
| Fiche d'identité de Warren Buffett | |
|---|---|
| Nom complet | Warren Edward Buffett |
| Surnoms | L'Oracle d'Omaha, le Sage d'Omaha |
| Naissance | 30 août 1930, Omaha (Nebraska, États-Unis) |
| Études | Université du Nebraska (commerce), puis master d'économie à Columbia auprès de Benjamin Graham |
| Société | Berkshire Hathaway (président de 1970 à 2026, directeur général jusqu'à fin 2025) |
| Fonction actuelle | Président émérite et administrateur de Berkshire Hathaway depuis le 18 septembre 2026 |
| Fortune estimée | Environ 146 à 150 milliards de dollars (Forbes / Bloomberg, 2026) |
| Style d'investissement | Value investing, qualité, détention à long terme |
| Associé historique | Charlie Munger (1924-2023), vice-président de Berkshire |
Buffett a grandi dans une famille où la bourse faisait partie du quotidien : son père, Howard Buffett, était courtier avant de devenir membre du Congrès. Très jeune, Warren vend des chewing-gums, des bouteilles de Coca-Cola et des magazines en porte-à-porte, puis distribue des journaux. À 14 ans, il remplit déjà sa propre déclaration de revenus, en déduisant l'usage de son vélo et de sa montre pour sa tournée.
Il achète sa première action à 11 ans : trois titres Cities Service Preferred à 38 dollars pièce. Lorsque le cours retombe, il s'inquiète, puis revend à 40 dollars pour un petit bénéfice. Peu après, l'action grimpe vers 200 dollars. Buffett dira avoir tiré de cet épisode sa première grande leçon : la patience est un atout décisif en bourse.
Au lycée, il monte avec un ami une petite affaire de flippers installés chez des coiffeurs, qu'il finit par revendre. Il obtient son diplôme de commerce à l'université du Nebraska avec environ 10 000 dollars d'économies, une somme considérable pour l'époque.
Refusé à Harvard, Buffett s'inscrit à Columbia pour suivre les cours de Benjamin Graham, auteur de Security Analysis et de L'Investisseur intelligent. Il y apprend les notions de valeur intrinsèque et de marge de sécurité : acheter une entreprise nettement en dessous de ce qu'elle vaut réellement. Après avoir travaillé comme courtier à Omaha, il rejoint la société de gestion de Graham, Graham-Newman, de 1954 à 1956.
Lorsque Graham prend sa retraite, Buffett rentre à Omaha et fonde en 1956 sa propre société d'investissement, Buffett Partnership Ltd. Ses résultats sont exceptionnels et il devient millionnaire dès le début des années 1960.
C'est à cette époque qu'il achète des actions de Berkshire Hathaway, une filature textile de Nouvelle-Angleterre en déclin. Une offre de rachat de ses titres, revue à la baisse au dernier moment, le pousse par dépit à racheter davantage d'actions jusqu'à prendre le contrôle de l'entreprise en 1965, à 34 ans. Il qualifiera plus tard cet achat de pire investissement de sa carrière : l'activité textile est finalement abandonnée, mais la coquille Berkshire devient le véhicule de tous ses investissements, en commençant par l'assurance.
Son associé Charlie Munger, décédé en novembre 2023 à 99 ans, l'a poussé à dépasser l'approche purement chiffrée de Graham, qui consistait à acheter des entreprises médiocres mais très décotées. Avec Munger, Buffett privilégie des entreprises formidables à un prix raisonnable, dotées d'un avantage concurrentiel durable (un « fossé » économique) : See's Candies, Coca-Cola, American Express, GEICO…
En 2026, la fortune de Warren Buffett est estimée à 146 à 150 milliards de dollars selon Forbes et Bloomberg, ce qui le place parmi les dix personnes les plus riches du monde. Elle est presque entièrement constituée d'actions Berkshire Hathaway et fluctue donc avec le cours de la société. Ce chiffre serait bien plus élevé sans ses dons, qui dépassent 60 milliards de dollars.
Malgré cette richesse, Buffett a conservé un mode de vie austère : il habite toujours la maison d'Omaha achetée en 1958 pour 31 500 dollars et s'est longtemps contenté d'un salaire annuel de 100 000 dollars.
En mai 2025, lors de l'assemblée générale de Berkshire, Buffett a annoncé à la surprise générale qu'il céderait son poste de directeur général. Greg Abel, jusque-là responsable des activités non liées à l'assurance, a pris les commandes le 1er janvier 2026. Buffett avait ensuite annoncé qu'il ne rédigerait plus la célèbre lettre annuelle aux actionnaires.
Dernière étape le 18 septembre 2026 : à 96 ans, Warren Buffett a quitté la présidence du conseil d'administration pour devenir président émérite, tout en restant administrateur. Son fils Howard Buffett, administrateur depuis 1993, lui succède comme président non exécutif. Selon Buffett, Greg Abel dirige l'entreprise tandis que Howard veille à préserver sa culture et ses valeurs.
Berkshire est à la fois un gestionnaire de portefeuille boursier et le propriétaire de dizaines d'entreprises : l'assureur GEICO, le réseau ferroviaire BNSF, Berkshire Hathaway Energy, See's Candies, Dairy Queen, Duracell ou encore Precision Castparts.
| Rang | Principales participations cotées (30 juin 2026) | Secteur |
|---|---|---|
| 1 | Apple | Technologie |
| 2 | American Express | Services financiers |
| 3 | Alphabet (Google) | Technologie |
| 4 | Coca-Cola | Consommation de base |
| 5 | Bank of America | Banque |
Autre caractéristique marquante : la montagne de liquidités accumulée ces dernières années. Faute d'opportunités jugées suffisamment attractives, Berkshire a été vendeur net d'actions pendant de nombreux trimestres et a atteint un record d'environ 397 milliards de dollars de trésorerie fin mars 2026. Sous l'impulsion de Greg Abel, la société a commencé à déployer ce capital au deuxième trimestre 2026 (renforcement dans Alphabet, rachats d'actions), ramenant sa trésorerie à environ 365 milliards de dollars fin juin.
Pour aller au-delà des légendes, nous nous appuyons sur l'étude Buffett's Alpha d'Andrea Frazzini, David Kabiller et Lasse Heje Pedersen (les deux premiers travaillant chez AQR Capital Management). Sa conclusion principale : les performances de Buffett s'expliquent par un effet de levier modeste et une concentration disciplinée sur des actions sûres, bon marché et de grande qualité.
Un dollar investi dans Berkshire Hathaway fin 1976 valait plus de 1 500 dollars fin 2011. Sur ces 35 ans, Berkshire a généré un rendement annuel moyen supérieur d'environ 19 % à celui des bons du Trésor, contre un peu plus de 6 % pour le marché actions dans son ensemble.
Ce qui impressionne le plus, c'est la constance : Berkshire a traversé récessions, krachs, bulles spéculatives et paniques financières en continuant de composer ses gains.
Le ratio de Sharpe mesure le rendement obtenu par unité de risque. La plupart des investisseurs peinent à dépasser 0,4 sur le long terme.
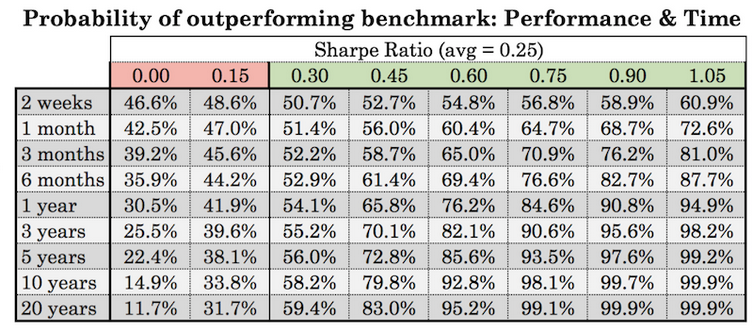
Berkshire affiche un ratio de 0,76 sur la période étudiée. Cela peut paraître modeste, mais c'est le plus élevé de toutes les actions américaines ayant plus de 30 ans d'historique, et il dépasse également tous les fonds communs de placement de même ancienneté. Autrement dit, Buffett a gagné plus d'argent par unité de risque que quiconque pendant des décennies.
Le parcours n'a pourtant rien eu d'un long fleuve tranquille. Entre mi-1998 et début 2000, en pleine bulle Internet, l'action Berkshire a perdu 44 % alors que le marché, porté par les valeurs technologiques, gagnait plus de 30 %. Buffett était alors moqué comme un représentant de la « vieille économie ». À la même époque, le célèbre gérant Julian Robertson fermait son fonds Tiger Management, au plus haut du marché.
Buffett, lui, n'a pas changé de cap. Sa réputation et la structure de Berkshire lui ont permis de tenir, et la société a rebondi lorsque la bulle a éclaté. Rebelote lors de la crise financière : entre fin 2007 et mars 2009, l'action a perdu près de la moitié de sa valeur.
Buffett répète que la règle numéro un est de ne pas perdre d'argent, et la règle numéro deux de ne jamais oublier la règle numéro un. Dans les faits, il a perdu beaucoup, mais il a refusé d'abandonner sa stratégie au moment où cela comptait le plus. C'est peut-être là le vrai secret de ses résultats.
On présente souvent Buffett comme un simple sélectionneur d'actions, mais un autre ingrédient fait rarement la une : l'effet de levier. En moyenne, Berkshire a fonctionné avec un levier d'environ 1,6 pour 1 : pour chaque dollar de fonds propres, Buffett contrôlait 1,60 dollar d'actifs.
C'est peu comparé à de nombreux hedge funds, mais appliqué avec constance pendant des décennies à des actifs sûrs, ce levier a fait une énorme différence. Le secret n'était pas d'emprunter, mais d'emprunter à bas coût, de façon stable et sans jamais être contraint de vendre lorsque les marchés se retournaient.
Le levier ne suffit pas à expliquer les résultats de Buffett. Si le marché rapporte environ 6 % de plus que les bons du Trésor, un levier de 1,6 porte ce rendement vers 10 %, bien en dessous des 19 % obtenus par Berkshire. C'est la combinaison d'un levier bon marché et d'une sélection d'actions de qualité qui a transformé de très bons résultats en résultats spectaculaires.
Berkshire n'est pas seulement un portefeuille d'actions : c'est aussi un ensemble d'entreprises rachetées en totalité (chemins de fer, assurances, énergie, industrie, consommation). Laquelle de ces deux activités a créé le plus de valeur ?
Réponse surprenante de l'étude : le portefeuille d'actions cotées a obtenu de meilleurs résultats ajustés du risque que les entreprises détenues à 100 %. Les plus grands succès de Buffett, de Coca-Cola à American Express en passant par Wells Fargo puis Apple, ont été remportés en bourse. Fondamentalement, Buffett est un investisseur avant d'être un gestionnaire.
Pourquoi, alors, racheter des entreprises entières ? Pour le financement et la stabilité. Les filiales, en particulier les assureurs, génèrent un flux régulier de liquidités et de float, qui alimente ensuite les investissements boursiers. Les chemins de fer, les services publics et les marques de consommation rendent aussi Berkshire moins vulnérable aux fluctuations du marché.
Avec le temps, l'équilibre a changé : dans les années 1980, moins de 20 % des actifs étaient investis dans des sociétés non cotées, contre plus de 80 % en 2011. Plus Berkshire grossit, plus il devient difficile d'investir des sommes colossales en bourse sans faire bouger les cours, et plus l'univers des actions accessibles se réduit.
La leçon : les rendements élevés naissent de la combinaison d'une expertise de sélection et d'une structure de financement qui la rend durable. À une échelle modeste, un entrepreneur peut s'en inspirer : les revenus réguliers d'une petite entreprise peuvent financer un portefeuille d'investissements de long terme.
La plupart des gens résument sa méthode par un mot : la « valeur ». C'est vrai, mais incomplet. Buffett a lui-même expliqué qu'il vaut bien mieux acheter une entreprise formidable à un prix correct qu'une entreprise correcte à un prix formidable. Son avantage réside dans sa capacité à réunir trois qualités à la fois.
Buffett privilégie les actions à faible bêta, dont le cours fluctue moins que le marché : des entreprises qui vendent ce que tout le monde achète, même en période de crise (boissons, alimentation, assurance, services publics). Ces sociétés paraissent « ennuyeuses », mais elles lui permettent de maîtriser le risque et surtout d'utiliser l'effet de levier en toute sécurité.
Il recherche des entreprises dont le prix (ratio cours/bénéfice ou cours/valeur comptable) reste raisonnable au regard de leur potentiel réel. Exemple emblématique : Coca-Cola, achetée massivement à la fin des années 1980. L'entreprise centenaire n'était plus à la mode, mais Buffett a vu la puissance de sa marque, sa portée mondiale et la régularité de ses flux de trésorerie.
C'est le critère le plus difficile à reproduire. Pour Buffett, une entreprise de qualité est rentable, génère des flux de trésorerie réguliers, croît de façon stable et redistribue du capital à ses actionnaires (dividendes, rachats d'actions). American Express, achetée pendant un scandale dans les années 1960, illustre bien cette approche : bon marché, relativement sûre et protégée par une marque qui fidélise ses clients. Elle figure toujours parmi les principales positions de Berkshire.
Les chercheurs ont constaté que le portefeuille de Buffett est systématiquement exposé à deux facteurs : le BAB (Betting Against Beta, préférence pour les actions peu volatiles) et le QMJ (Quality Minus Junk, préférence pour la qualité), auxquels s'ajoute un biais valeur.
Une fois ces facteurs pris en compte, le légendaire « alpha » de Buffett disparaît en grande partie. Ses performances ne sont ni le fruit du hasard ni celui d'une recette secrète, mais de l'application cohérente de principes simples.
Les auteurs de l'étude ont construit des portefeuilles systématiques de type Buffett : au lieu de sélectionner les entreprises une par une, ils ont utilisé des filtres pour retenir les actions peu risquées, bon marché et de qualité, puis ajouté un levier équivalent à celui de Berkshire.
Résultat : ces portefeuilles simulés affichent des performances très proches de celles de Berkshire, avec une corrélation d'environ 75 % avec son portefeuille d'actions réel. L'exercice a ses limites (recul a posteriori, absence de frais de transaction et d'impôts), mais il montre que la méthode est reproductible en principe.
Alors pourquoi si peu d'investisseurs y parviennent ? Parce que la difficulté est dans l'exécution. Buffett a appliqué cette approche dès les années 1960, bien avant que les universitaires ne nomment ces facteurs, il l'a financée à bas coût et, surtout, il s'y est tenu pendant plus de 60 ans. Détail révélateur : l'essentiel de sa fortune (souvent estimé à plus de 99 %) a été accumulé après ses 50 ans, grâce à la magie des intérêts composés.
Un portefeuille « à la Buffett » paraîtra douloureusement décalé lors des phases d'euphorie sur les valeurs de croissance. Il faut une patience, une confiance et une structure que peu de gens possèdent.
Admirer Buffett n'empêche pas de regarder sa légende avec un œil critique. Plusieurs points sont régulièrement soulevés par les analystes :
Buffett a au moins le mérite de la franchise sur le risque : selon lui, si vous ne pouvez pas voir vos actions baisser de 50 % sans paniquer, vous n'avez pas votre place en bourse.
Sans float d'assurance ni milliards à investir, un particulier peut tout de même s'inspirer des principes de l'Oracle d'Omaha :
N'investissez que dans des entreprises dont vous comprenez le modèle économique, les sources de revenus et les risques. Buffett a longtemps évité la technologie pour cette raison.
Privilégiez les sociétés rentables, peu endettées, dotées d'un avantage concurrentiel durable (marque, réseau, coûts bas) et de flux de trésorerie réguliers.
Estimez la valeur intrinsèque de l'entreprise et n'achetez que lorsque le cours est raisonnable, idéalement pendant les périodes de pessimisme du marché.
N'investissez jamais avec de l'argent que vous pourriez devoir retirer lors d'un ralentissement économique. Un financement fragile oblige à vendre au pire moment.
Pensez en décennies, pas en mois. Ignorez le bruit quotidien des cours et laissez agir les intérêts composés.
Pour acheter des actions en direct (et non des CFD) dans cette optique de long terme, des courtiers régulés comme XTB ou eToro donnent accès aux actions américaines, dont Berkshire Hathaway (BRK.B). Investir en bourse comporte un risque de perte en capital.
Ses formules, souvent pleines de bon sens et d'humour, résument sa philosophie mieux qu'un long discours :
Le prix est ce que vous payez, la valeur est ce que vous obtenez.
Soyez craintif lorsque les autres sont avides, et avide lorsque les autres sont craintifs.
Notre durée de détention préférée est : pour toujours.
Il faut vingt ans pour bâtir une réputation et cinq minutes pour la détruire.
Le risque vient du fait de ne pas savoir ce que l'on fait.
Buffett ne croit pas à la richesse dynastique. Il s'est engagé à donner plus de 99 % de sa fortune et a cofondé en 2010, avec Bill et Melinda Gates, le Giving Pledge, par lequel des milliardaires promettent de léguer la majorité de leur fortune.
En 2006, il annonçait un don colossal en actions Berkshire à la Fondation Bill et Melinda Gates, versé par tranches annuelles, ainsi qu'aux quatre fondations familiales. Il a depuis précisé que ses dons à la Fondation Gates s'arrêteraient à son décès et que l'essentiel de sa fortune restante serait confié à une fondation gérée par ses trois enfants, Susie, Howard et Peter. Au total, il a déjà donné plus de 60 milliards de dollars, et une nouvelle donation importante à ses fondations familiales a encore été réalisée en juillet 2026.
Son héritage dépasse largement l'argent : des générations d'investisseurs se sont formées en lisant ses lettres annuelles aux actionnaires, et l'assemblée générale de Berkshire à Omaha, surnommée le « Woodstock des capitalistes », attire chaque année des dizaines de milliers de participants.
Le succès de Warren Buffett n'est pas un mystère. Il a acheté des entreprises sûres, bon marché et de grande qualité, utilisé un effet de levier modéré et bon marché, et fait preuve d'une patience extraordinaire pendant plus de six décennies. Son génie ne résidait pas dans la découverte d'une formule secrète, mais dans son refus d'abandonner des vérités simples lorsque les autres perdaient confiance.
Avec Greg Abel aux commandes et Howard Buffett à la présidence, une nouvelle ère s'ouvre pour Berkshire Hathaway. Mais les leçons de l'Oracle d'Omaha restent intemporelles : pour bâtir un patrimoine durable, il faut surtout de la discipline, une structure solide et du temps. Pour vous exercer sans risque avant d'investir, un compte démo reste le meilleur point de départ.