Mis à jour le 29 septembre 2026 par l'Équipe de traders-forex.fr
Les personnes qui ignorent l'importance des dividendes dans leurs choix boursiers ne sont pas des investisseurs. Ce sont des spéculateurs. Geraldine Weiss
Pourquoi prendre des risques inutiles quand on peut obtenir un bon rendement en misant sur des entreprises solides ? Telle était la philosophie de Geraldine Weiss (1926-2022), surnommée la « grande dame des dividendes » et parfois la « détective des dividendes ». Pionnière dans un milieu financier alors exclusivement masculin, elle a fondé en 1966 la lettre d'investissement Investment Quality Trends et a popularisé une idée simple : les bénéfices peuvent être embellis par la comptabilité, mais un dividende versé en espèces ne ment pas.
Sa méthode ne se résume pas à « acheter et conserver ». Elle consiste à acheter des blue chips quand leur rendement du dividende est historiquement élevé, puis à les revendre quand ce rendement redevient faible. Voici son parcours, sa méthode détaillée critère par critère et la façon de l'appliquer aujourd'hui.
Geraldine Weiss, née Geraldine Schmulowitz le 16 mars 1926 à San Francisco, obtient en 1945 son diplôme de commerce et de finance à l'université de Californie à Berkeley. Elle se passionne pour la Bourse en dévorant les ouvrages de Benjamin Graham, Security Analysis et L'investisseur intelligent, le même maître à penser que Warren Buffett, une autre de nos légendes de l'investissement.
Mariée à un officier de marine et mère de famille, elle cherche d'abord à compléter les revenus modestes du foyer. Elle tente d'entrer dans des sociétés d'analyse financière, mais les attitudes sexistes de l'époque sont tenaces : on ne lui propose que des postes de secrétaire.
Sans se décourager, elle lance à 40 ans, avec son courtier Fred Whitmore, sa propre lettre d'investissement : le premier numéro d'Investment Quality Trends (IQT) paraît le 1er avril 1966. Un an plus tard, elle rachète la part de son associé et dirige seule l'entreprise, installée à La Jolla, près de San Diego. Elle devient ainsi la première femme à créer un service de conseil en investissement.
Consciente que beaucoup d'investisseurs refuseraient les conseils d'une femme, elle signe sa lettre « G. Weiss » pendant une dizaine d'années, laissant ses abonnés croire qu'elle est un homme. Ce n'est qu'en 1977, lors d'un passage dans l'émission Wall Street Week sur la chaîne publique PBS, qu'elle révèle son identité. Entre-temps, ses bons résultats, y compris pendant le long marché baissier de 1966 à 1975, lui ont bâti une solide réputation.
Devenue une commentatrice recherchée par la presse financière américaine, elle dirige IQT pendant 36 ans avant de prendre sa retraite en 2002. Elle confie alors la lettre à Kelley Wright, qui en est toujours le rédacteur en chef. Geraldine Weiss s'est éteinte le 25 avril 2022 à son domicile de San Diego, à 96 ans.
| Date | Événement |
|---|---|
| 16 mars 1926 | Naissance à San Francisco |
| 1945 | Diplôme de commerce et de finance à Berkeley |
| 1er avril 1966 | Premier numéro d'Investment Quality Trends, signé « G. Weiss » |
| 1967 | Rachat de la part de son associé Fred Whitmore |
| 1977 | Révèle son identité dans l'émission Wall Street Week (PBS) |
| 1988 | Publication de Dividends Don't Lie, avec Janet Lowe |
| 1995 | Publication de The Dividend Connection, avec son fils Gregory Weiss |
| 2000 | IQT publie sa première sélection annuelle « Lucky 13 » |
| 2002 | Retraite ; Kelley Wright lui succède à la tête d'IQT |
| 25 avril 2022 | Décès à San Diego, à 96 ans |
Pour Geraldine Weiss, « les dividendes ne mentent pas ». Un bénéfice dépend de choix comptables, alors qu'un dividende correspond à de l'argent réellement sorti des caisses de l'entreprise pour être versé aux actionnaires. Une société qui augmente régulièrement son dividende pendant des décennies prouve donc sa solidité.
Son observation clé : le rendement du dividende (dividende annuel divisé par le cours de l'action) d'une entreprise stable évolue dans un canal qui se répète au fil des cycles. Une action peut par exemple plafonner lorsque son rendement tombe à 2 % et rebondir fortement lorsqu'il remonte vers 5 %. Chaque valeur a son propre canal :
Sa règle pratique : une action entre dans la zone d'achat lorsque son rendement se situe à moins d'environ 10 % de son plus haut historique, et dans la zone de vente lorsqu'il approche à 10 % près de son plus bas historique. Entre les deux, on conserve. Weiss ne se contentait donc pas d'acheter et d'oublier : elle faisait tourner son portefeuille au rythme de ces cycles, avec une durée de détention de quelques années en moyenne.
Le rendement seul peut être trompeur : un rendement très élevé signale parfois une entreprise en difficulté qui va réduire son dividende. Weiss n'appliquait donc sa théorie qu'à un univers restreint de blue chips répondant à six critères de qualité :
| Critère blue chip | Seuil exigé |
|---|---|
| Hausses du dividende | Au moins 5 augmentations au cours des 12 dernières années |
| Historique de versement | Au moins 25 ans de dividendes sans interruption |
| Croissance des bénéfices | Bénéfices en hausse au moins 7 années sur 12 |
| Qualité | Notation de qualité S&P de rang A (A- minimum) |
| Taille | Au moins 5 millions d'actions en circulation |
| Intérêt institutionnel | Au moins 80 investisseurs institutionnels au capital |
À ces critères de qualité s'ajoutaient des filtres de valorisation et de solidité financière, tels qu'ils ont été résumés dans la presse financière américaine :
Voici les grandes étapes pour reproduire l'approche de Geraldine Weiss avec les outils actuels (screeners boursiers, historiques de dividendes en ligne) :
Ne retenir que les entreprises qui versent un dividende sans interruption depuis au moins 25 ans, l'ont augmenté au moins 5 fois en 12 ans et ont amélioré leurs bénéfices au moins 7 années sur 12.
Pour chaque action, relever les rendements du dividende les plus hauts (zone de sous-évaluation) et les plus bas (zone de surévaluation) atteints sur de nombreuses années.
Contrôler que le taux de distribution reste raisonnable (autour de 50 %), que la dette ne dépasse pas la moitié des capitaux, que le PER reste modéré et que le cours ne dépasse pas deux fois l'actif net.
Acheter lorsque le rendement actuel se situe dans une marge d'environ 10 % de son plus haut historique, signe que l'action est sous-évaluée.
Vendre lorsque le rendement retombe près de son plus bas historique, puis réinvestir dans une autre blue chip sous-évaluée, en gardant un portefeuille d'une vingtaine de lignes diversifiées.
La patience est essentielle : le passage de la zone de sous-évaluation à celle de surévaluation peut prendre plusieurs années. Entre-temps, l'investisseur est rémunéré par les dividendes, ce qui aide à supporter les phases de baisse.
La méthode Weiss vise des rendements réguliers plutôt que spectaculaires, avec un risque contenu. L'association américaine des investisseurs individuels (AAII) suit depuis 1988 un filtre boursier inspiré de sa méthode, le « Weiss Blue Chip Dividend Yield » : au moment du décès de Geraldine Weiss, en 2022, il affichait une performance annualisée d'environ 9,4 % contre 6,3 % pour le S&P 500, tout en figurant parmi les filtres les moins risqués suivis par l'association. Comme toute performance passée, ces chiffres ne préjugent pas des résultats futurs.
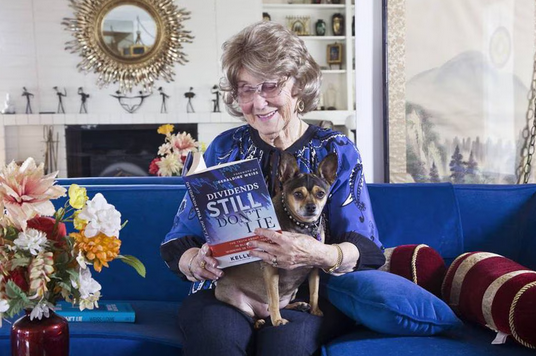
Son héritage se prolonge à travers IQT, qui publie depuis 2000 une sélection annuelle de 13 valeurs, le « Lucky 13 », complétée d'une liste « Timely Ten » des idées jugées les plus opportunes. Son successeur Kelley Wright a actualisé sa méthode dans Dividends Still Don't Lie, préfacé par Geraldine Weiss. Plus largement, ses travaux ont influencé des générations d'investisseurs en dividendes et de nombreux filtres « dividend growth » proposés aujourd'hui par les plateformes d'analyse.
La critique la plus fréquente concerne les géants technologiques. Geraldine Weiss boudait les entreprises qui ne partageaient pas leurs profits avec leurs actionnaires, ce qui l'a tenue à l'écart de plusieurs des plus fortes hausses boursières des dernières décennies. Le paysage a toutefois évolué : Apple verse un dividende depuis 2012, et Meta comme Alphabet ont versé leurs premiers dividendes en 2024. Leur historique reste cependant bien trop court pour satisfaire l'exigence de 25 ans de versements.
À l'inverse, l'exemple de Boeing, longtemps apprécié des investisseurs en dividendes puis contraint de suspendre son dividende en 2020, rappelle que même une blue chip peut couper son versement. D'où l'importance des filtres de solidité financière (dette, taux de distribution) que Weiss ajoutait au simple critère du rendement.
La méthode Weiss s'applique à des actions détenues en direct, conservées plusieurs années. Pour un investisseur français, elle se met en œuvre via un compte-titres (indispensable pour les actions américaines, qui ont inspiré ses critères) ou un PEA pour les actions européennes éligibles. Les CFD sur actions ne sont pas adaptés à cette stratégie : ils donnent lieu à des ajustements de dividendes mais ne font pas de vous un actionnaire, et leur effet de levier et leurs frais de financement quotidiens pénalisent une détention de long terme.
Pour acheter de vraies actions à dividendes, françaises ou américaines, vous pouvez par exemple passer par des brokers régulés comme XTB ou eToro. Pensez à vérifier les frais de change sur les actions américaines et le traitement fiscal des dividendes étrangers.
Adapter les critères au marché européen est tout à fait possible : il suffit de remplacer la notation S&P par vos propres filtres de solidité et de privilégier les sociétés qui n'ont jamais baissé leur dividende depuis de longues années. Pour découvrir d'autres approches, consultez notre sélection des traders et investisseurs célèbres.
Geraldine Weiss a prouvé qu'une femme pouvait s'imposer à Wall Street à une époque où tout l'en empêchait, et qu'une méthode simple, fondée sur le bon sens, pouvait rivaliser avec les approches les plus sophistiquées. Sa théorie du rendement du dividende reste l'un des outils les plus clairs pour repérer des blue chips sous-évaluées : acheter la qualité quand elle est bon marché, la revendre quand elle devient chère, et se faire payer pour patienter. Elle ne convient pas à ceux qui recherchent les fortes croissances, mais elle offre aux investisseurs de long terme un cadre discipliné et rassurant.