Mis à jour le 29 septembre 2026 par l'Équipe de traders-forex.fr
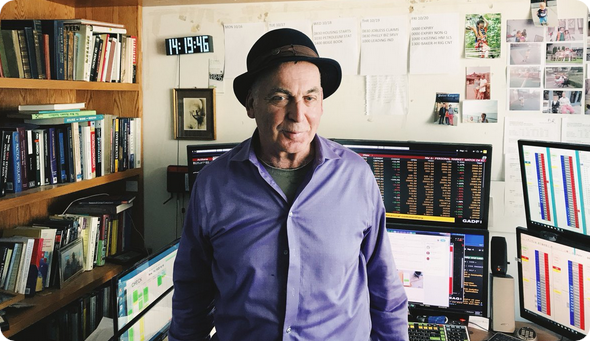
Victor Niederhoffer, ancien partenaire de George Soros, s'est éteint le 4 août 2026 à 82 ans. Statisticien formé à Harvard et Chicago, il a été l'un des premiers à traiter la spéculation comme une science expérimentale, bien avant que les méthodes quantitatives ne s'imposent à Wall Street.
Sa carrière est aussi l'une des plus spectaculaires en montagnes russes de l'histoire des fonds spéculatifs : classé meilleur gérant au monde en 1996, il a vu son fonds disparaître en une journée lors des krachs boursiers de 1997, avant de revenir au sommet… puis de chuter à nouveau en 2007.
Quels principes guidaient ses décisions, pourquoi ses fonds ont-ils fait faillite et que peut en retenir un trader aujourd'hui ? Cet article fait le point sur le parcours et la méthode de Niederhoffer.
Points clés
➡️ Victor Niederhoffer (10 décembre 1943 – 4 août 2026) est considéré comme un pionnier de l'arbitrage statistique. Il est l'auteur de « The Education of a Speculator », best-seller du New York Times, et de « Practical Speculation ».
➡️ Sa méthode reposait sur le « comptage » : tester chaque régularité de marché avec des statistiques, puis l'exploiter sur des horizons courts, souvent à contre-courant de la foule.
➡️ Ses fonds ont été anéantis deux fois : en octobre 1997 (options put vendues à découvert sur le S&P 500) puis en septembre 2007 (fonds Matador, perte de plus de 75 %). Deux cas d'école sur les dangers de l'effet de levier.
➡️ Quintuple champion des États-Unis de squash, fondateur du NYC Junto et animateur de DailySpeculations.com, il a inspiré toute une génération de traders.
| Élément | Détail |
|---|---|
| Naissance | 10 décembre 1943, Brooklyn (New York) |
| Décès | 4 août 2026, Weston (Connecticut), à 82 ans |
| Études | Licence à Harvard (1964), doctorat en économie à l'Université de Chicago (1969) |
| Activité | Spéculateur, gérant de fonds, statisticien, auteur |
| Fonds principaux | Niederhoffer Investments, Wimbledon Fund, Matador Fund, Manchester Trading |
| Livres | The Education of a Speculator (1997), Practical Speculation (2003) |
| Sport | 5 fois champion des États-Unis de squash en simple, membre du Temple de la renommée du squash |
Victor Niederhoffer grandit à Brooklyn, dans une famille où le savoir occupe une place centrale. Son père, Arthur Niederhoffer, passe 21 ans dans la police de New York avant de devenir sociologue et criminologue au John Jay College. Sa mère, Elaine, est professeure d'anglais, auteure et éditrice.
Il obtient sa licence à Harvard en 1964, où il se distingue autant par ses résultats que par son talent au squash. Il poursuit à l'Université de Chicago, berceau de la théorie des marchés efficients, où il décroche un doctorat en économie en 1969. Il enseigne ensuite la finance à l'Université de Californie à Berkeley.
Dès 1966, il publie avec l'astrophysicien M.F.M. Osborne un article sur la tenue de marché et les retournements de cours à la Bourse de New York. Ce travail, qui montrait que les variations de cours n'étaient pas totalement aléatoires, est aujourd'hui considéré comme un texte fondateur de l'arbitrage statistique et de l'étude de la microstructure des marchés.
Encore étudiant, Niederhoffer cofonde en 1965 Niederhoffer, Cross and Zeckhauser (NCZ), une banque d'affaires qui innove en appliquant une logique de marketing de masse à la vente de petites entreprises privées à des sociétés cotées. La branche NCZ Commodities lui permet ensuite de mettre en pratique ses recherches sur les inefficiences de marché.
De 1982 à 1990, il gère pour George Soros des positions sur les obligations et les devises. Soros le tient en haute estime, au point de lui confier son fils pour apprendre le métier. Parallèlement, son fonds Niederhoffer Investments affiche environ 35 % de rendement annuel jusqu'en 1996, année où il est classé meilleur gérant de fonds spéculatifs au monde par le magazine MAR.
Niederhoffer a aussi marqué la littérature financière. Son autobiographie, « The Education of a Speculator », mêle souvenirs de squash, histoire familiale et observations statistiques sur les marchés. Elle devient un best-seller du New York Times. En 2003, il publie avec Laurel Kenner « Practical Speculation », qui passe au crible de nombreuses croyances boursières à l'aide de tests chiffrés et revient sur les leçons de sa faillite.
Il a ensuite partagé ses réflexions pendant des années sur le site DailySpeculations.com, qui réunissait traders, universitaires et passionnés autour de sa devise : si l'on ne peut pas le compter, on ne le connaît pas.
Le nom de Niederhoffer reste indissociable de deux effondrements spectaculaires. Tous deux illustrent le même risque : une stratégie gagnante presque tout le temps, mais exposée à une perte catastrophique lors d'un événement extrême.
| Date | Événement |
|---|---|
| Été 1997 | Paris importants sur les banques thaïlandaises. La dévaluation du baht et la crise asiatique font fondre près de la moitié du fonds. |
| Août-oct. 1997 | Pour se refaire, le fonds vend massivement des options put sur le S&P 500 sans couverture, en pariant qu'il n'y aura pas de chute brutale. |
| 27-28 oct. 1997 | Mini-krach : le Dow Jones chute de plus de 7 %. Les puts explosent, les appels de marge ne peuvent être couverts et le courtier Refco liquide les positions. Le fonds d'environ 130 millions de dollars est anéanti. |
| 1998 | Niederhoffer hypothèque sa maison, vend sa collection d'argenterie ancienne et recommence à trader pour son compte avec le Wimbledon Fund. |
| 2002-2006 | Lancement du fonds Matador pour des clients internationaux : environ 50 % de rendement annuel composé et prix de meilleur CTA pour 2004 et 2005. |
| Été 2007 | La crise des subprimes provoque une forte volatilité. Matador perd plus de 75 % de sa valeur et ferme en septembre 2007. |
Ironie cruelle : les options qui l'ont ruiné en 1997 auraient expiré sans valeur quelques semaines plus tard, le marché s'étant rapidement redressé. Niederhoffer avait donc raison sur le fond, mais il n'avait plus les moyens de tenir sa position. Cette histoire est devenue un exemple classique de la différence entre avoir raison et rester solvable. Nassim Nicholas Taleb l'a d'ailleurs popularisée dans « Fooled by Randomness » pour illustrer les dangers des stratégies qui encaissent de petits gains réguliers en s'exposant à des pertes rares mais dévastatrices.
Ce reportage, tourné juste après la faillite de 1997, montre Niederhoffer dans sa maison vidée de ses biens. Un témoignage saisissant sur les conséquences d'un effet de levier mal maîtrisé.
Niederhoffer abordait les marchés comme un laboratoire. Chaque intuition devait être transformée en hypothèse, puis confrontée aux données historiques. Ce qu'il appelait « compter » consistait à mesurer combien de fois un schéma de marché s'était produit, et avec quel résultat, avant de miser dessus. Cette démarche, aujourd'hui banale dans les salles de marché quantitatives, était très novatrice dans les années 1960 et 1970.
Il s'intéressait aussi à la psychologie des foules. Il a par exemple étudié l'influence de l'actualité sur les cours en mesurant la taille des gros titres des journaux, une manière originale de quantifier l'émotion collective.
Niederhoffer se méfiait des idées reçues. Il contestait l'efficacité du suivi de tendance, estimant que de nombreuses tendances apparentes ne résistaient pas à un test statistique sérieux. Son réflexe était plutôt d'acheter pendant les phases de panique, en pariant sur un retour à la normale. Il remettait aussi en question des indicateurs très suivis comme le PER, en rappelant que les marchés anticipent et intègrent déjà l'information connue.
Il répétait que les régularités de marché changent : une anomalie rentable finit souvent par disparaître lorsqu'elle est trop exploitée. Le trader doit donc sans cesse retester ses règles et accepter d'abandonner celles qui ne fonctionnent plus.
Ses propres échecs l'ont amené à insister sur l'humilité et la maîtrise émotionnelle. Il a reconnu que son esprit de compétition et sa confiance excessive l'avaient poussé à prendre des risques démesurés, notamment en 1997 lorsqu'il s'est aventuré sur un marché thaïlandais qu'il connaissait mal.
Au fil de sa carrière, Niederhoffer a surtout été reconnu pour :
Pour Niederhoffer, le marché était une entité vivante, avec ses humeurs et ses cycles. Ses recherches des années 1960 sur les irrégularités des cours l'ont distingué comme un précurseur de l'arbitrage statistique : repérer de petits écarts récurrents, les vérifier sur de longues séries, puis les exploiter à grande échelle. Il observait par exemple le comportement des marchés après des pics de volatilité et de peur, qu'il considérait souvent comme des occasions d'achat.
Paradoxalement, cet expert des probabilités a été rattrapé par la gestion des risques. Ses stratégies reposaient sur un fort effet de levier pour amplifier de petits gains, et sur des positions sans limite de perte. Tant que le marché restait dans les limites observées par le passé, tout allait bien. Mais quand un événement jamais vu survenait, les pertes devenaient incontrôlables. C'est la principale leçon que retiennent aujourd'hui les gérants de sa carrière.
La carrière de Niederhoffer offre autant d'enseignements par ses succès que par ses échecs. Voici comment s'en inspirer concrètement.
Formulez chaque idée de trading comme une hypothèse chiffrée et vérifiez-la sur un historique suffisamment long avant d'engager du capital. Un backtest ne garantit rien, mais il élimine beaucoup de fausses bonnes idées.
Ne prenez pas pour acquis les indicateurs populaires ou les tendances affichées par la presse. Testez-les et ne gardez que ce qui résiste à l'analyse.
Dimensionnez vos positions pour survivre au pire scénario, pas au scénario moyen. C'est un effet de levier excessif qui a coûté ses fonds à Niederhoffer en 1997 puis en 2007.
Vendre des options nues rapporte de petits gains réguliers mais peut ruiner en une séance. Plafonnez toujours votre perte maximale, par exemple en utilisant des ordres stop-loss ou des positions couvertes.
Analysez chaque perte importante, identifiez l'erreur de méthode ou d'exécution et adaptez vos règles pour ne pas la répéter. Niederhoffer lui-même a reconnu que l'excès de confiance était son pire ennemi, un piège qui guette aussi les investisseurs débutants.
Niederhoffer a été l'un des meilleurs joueurs de squash de son époque. Champion universitaire à Harvard, il a remporté cinq titres nationaux américains en simple et deux en double, avant d'entrer au Temple de la renommée du squash américain en 2000. Il était aussi champion de paddleball et affrontait régulièrement des maîtres aux échecs et aux dames. Il voyait dans la compétition sportive un parallèle direct avec sa carrière de trader : préparation, lecture de l'adversaire et gestion de la pression.
Curieux de tout, il établissait des parallèles entre les marchés et des domaines aussi variés que la biologie, la musique ou le sport. Admirateur de la philosophe Ayn Rand, au point de prénommer deux de ses filles Galt et Rand, il a fondé le NYC Junto, un cercle de discussion mensuel sur le libertarianisme, l'objectivisme et l'investissement, qui s'est réuni de 1985 à 2017.
Père de sept enfants et grand-père de quinze petits-enfants, Niederhoffer accordait une grande place à la transmission. Son frère cadet, Roy Niederhoffer, a travaillé avec lui avant de fonder sa propre société de gestion, R.G. Niederhoffer Capital Management.
Victor Niederhoffer est mort de causes naturelles le 4 août 2026 à son domicile de Weston, dans le Connecticut, à l'âge de 82 ans. Son décès a été annoncé par son frère Roy. Une cérémonie ouverte à tous a été organisée le 9 août à New York.
Son héritage est double. D'un côté, il a contribué à faire de l'analyse statistique un pilier du trading moderne et a formé ou inspiré de nombreux traders et entrepreneurs. De l'autre, ses faillites sont devenues des cas d'étude incontournables en gestion du risque, cités dans les livres et les formations pour rappeler qu'une stratégie brillante ne vaut rien si elle ne survit pas aux événements extrêmes.
Victor Niederhoffer restera l'une des figures les plus originales de la finance : statisticien de génie, sportif de haut niveau, penseur anticonformiste… et spéculateur qui a tout perdu deux fois. Sa méthode quantitative a ouvert la voie à une nouvelle façon de trader, tandis que ses échecs rappellent que la survie passe avant la performance.
Pour un trader, la meilleure façon d'honorer son héritage est de conserver sa rigueur (tester, compter, remettre en question) tout en évitant ses excès : levier démesuré et pertes non plafonnées. Si vous souhaitez mettre ces principes en pratique, commencez sur un compte démo et choisissez un courtier régulé offrant des outils de gestion du risque.
| Broker | Régulation | Spread EUR/USD | Plateformes | Idéal pour | Site |
|---|---|---|---|---|---|
 | CBI (Irlande)ASICFSCA | ≈ 0,9 pip (fixe) | MT4, MT5, WebTrader, AvaTradeGO, AvaOptions | MetaTrader, options sur devises | |
 | KNF (Pologne)FCACySEC | ≈ 0,8 à 0,9 pip | xStation 5 (web, desktop, mobile) | Débutants, forex + actions réelles | |
 | CMVM (Portugal)FCASCB | dès 0,5 pip, ≈ 1 pip en moyenne | ActivTrader, MT4, MT5, TradingView | Utilisateurs de TradingView, day trading | |
 | CySECFCAASIC | ≈ 1 pip | Plateforme eToro (web, mobile) | Copy trading, débutants | |
 | BaFin (Allemagne)FCAASIC | dès 0,6 pip | Plateforme IG, ProRealTime, MT4, L2 Dealer | Traders actifs, analyse technique |
Avertissement sur les risques : les CFD sont des instruments complexes qui présentent un risque élevé de perte rapide en raison de l'effet de levier. Chez la plupart des brokers, entre 69 % et 80 % des comptes d'investisseurs particuliers perdent de l'argent en tradant des CFD. Consultez le pourcentage exact publié par chaque broker et assurez-vous de comprendre le fonctionnement des CFD avant d'investir.

Entraînez-vous au trading forex gratuitement avec un compte démo AvaTrade, sans dépôt
*Les CFD sont des instruments complexes à effet de levier : 69 à 80 % des comptes d'investisseurs particuliers perdent de l'argent.